Un Français peut acheter une maison en Italie sans aucune condition, comme un Italien. L'achat suit trois signatures (proposta, compromesso, rogito chez le notaire) et coûte de 5 à 16 % du prix en frais selon votre situation. Voici les étapes, les taxes 2026 chiffrées et les pièges qui font dérailler une vente.
Les 7 étapes pour acheter une maison en Italie
Le schéma ressemble au français, avec une différence de taille : en Italie, la première signature engage déjà l'acheteur. Les vérifications se font donc avant l'offre, pas après.
1. Fixer le budget et chercher le bien
Prévoyez le prix, les frais d'acquisition (voir le budget type plus bas) et une marge travaux pour l'ancien. La recherche prend souvent un à six mois. Vous pouvez acheter à un particulier sans agence : la fiscalité est la même, vous économisez la commission mais faites vous-même les vérifications. Les écarts de prix entre régions sont énormes, de 900 à plus de 3 200 €/m² : notre carte des prix par région aide à cibler.
2. Choisir son notaire dès le début
Le Conseil national du notariat recommande de choisir le notaire au début des négociations, avant de signer une proposta ou un préliminaire, qui sont déjà contraignants. Le choix appartient à l'acheteur, qui paie ses honoraires : ni l'agence ni la banque ne peuvent vous imposer le leur.
3. Obtenir son codice fiscale
Sans numéro fiscal italien, pas d'offre, pas d'acte, pas de compte bancaire. Depuis la France, la demande se fait au consulat d'Italie, ou auprès de l'Agenzia delle Entrate avec le modèle AA4/8 et une pièce d'identité. Toutes les options sont détaillées dans notre guide du codice fiscale.
4. Faire vérifier le bien
Avant toute signature : titre de propriété, hypothèques, visura et plan cadastral, conformité urbanistique, certificat énergétique (APE), dettes de copropriété. Un geometra (géomètre) mandaté par vous fait ce contrôle sur place. C'est l'étape qui évite la plupart des pièges listés plus bas.
5. Signer la proposta d'acquisto
C'est votre offre écrite, souvent sur le formulaire de l'agence, accompagnée d'un chèque ou d'un virement. Elle vous engage dès votre signature, alors que le vendeur reste libre d'étudier d'autres offres jusqu'à son acceptation écrite. Une fois acceptée, elle vaut contrat préliminaire. Le notariat conseille d'ailleurs de passer directement au compromesso, plus complet, quand c'est possible.
6. Signer le compromesso (contratto preliminare)
Le compromesso oblige les deux parties à signer l'acte définitif. Il fixe le prix, la description du bien avec ses données cadastrales à jour, la date du rogito et les obligations de chacun. L'acompte n'a pas de taux légal : 10 à 30 % selon les usages, à négocier.
Faites préciser la nature de la somme versée. Une caparra confirmatoria est perdue si vous renoncez sans motif, et le vendeur qui se rétracte vous doit le double. Une caparra penitenziale est le prix d'un dédit : celui qui se retire la perd (ou rend le double) et l'affaire s'arrête là. Un simple acconto est un acompte sur le prix, restitué si la vente ne se fait pas. Ajoutez des conditions suspensives (obtention du prêt, conformité du bien).
Si l'acompte est élevé ou le rogito lointain, faites transcrire le préliminaire par le notaire : il devient opposable aux tiers, le vendeur ne peut plus vendre à un autre ni hypothéquer, et ses créanciers ne peuvent plus saisir le bien. L'enregistrement du préliminaire coûte 0,5 % de la caparra et 3 % des acomptes sur le prix, montants déduits des impôts dus au rogito.
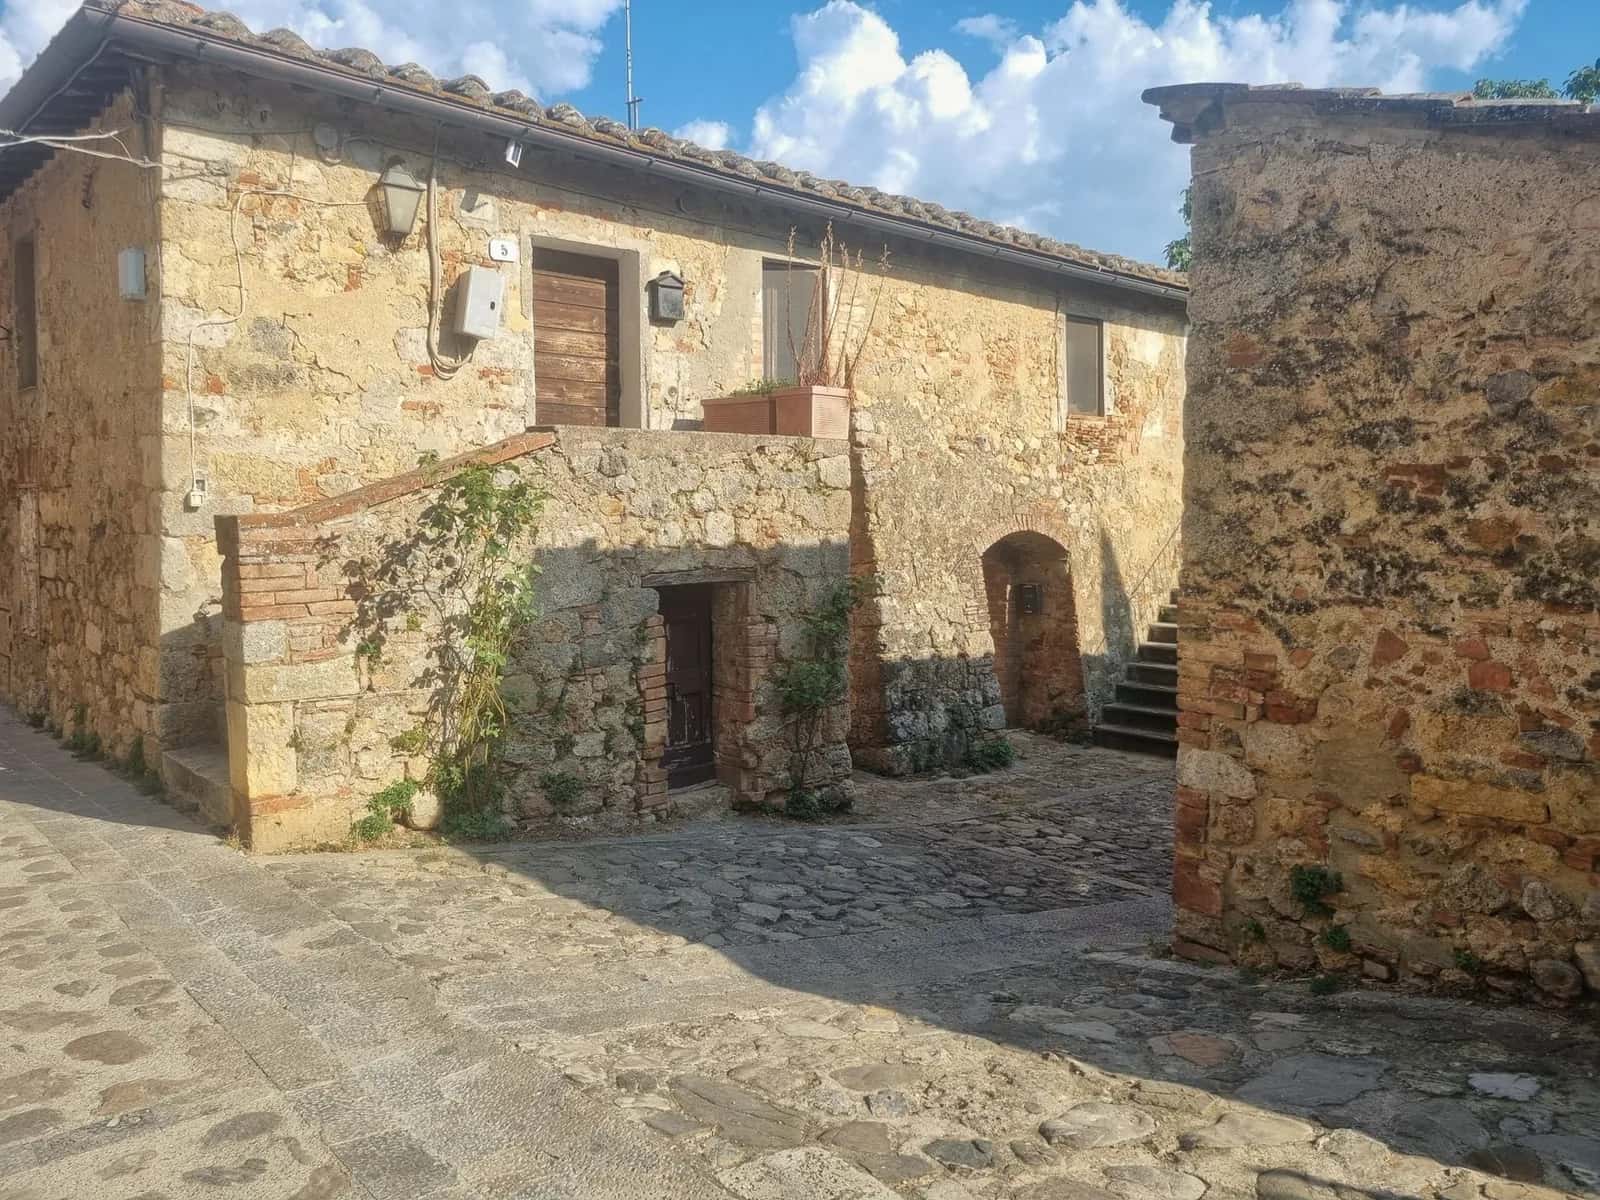
Une maison de village en pierre, le bien le plus recherché par les acheteurs français.
7. Signer le rogito chez le notaire
Le rogito est l'acte authentique de vente, rédigé en italien. Si vous ne maîtrisez pas la langue, un interprète ou une traduction assermentée est prévu, mais c'est la version italienne qui fait foi. Vous payez le solde par virement ou chèque de banque (les modalités de paiement sont inscrites dans l'acte), le notaire encaisse les impôts, enregistre et transcrit la vente, et vous repartez avec les clés. Il compte en général 30 à 90 jours après le compromesso, soit 2 à 6 mois pour l'ensemble de l'achat.
Frais et taxes à l'achat en 2026
Les impôts d'achat dépendent de deux choses : qui vend (un particulier ou une entreprise soumise à la TVA) et si le bien devient votre résidence principale (« prima casa »).
| Situation | Registro ou TVA | Hypothécaire | Cadastrale |
|---|---|---|---|
| Vendeur particulier, résidence secondaire | 9 % (minimum 1 000 €) | 50 € | 50 € |
| Vendeur particulier, prima casa | 2 % (minimum 1 000 €) | 50 € | 50 € |
| Promoteur ou entreprise, résidence secondaire | TVA 10 % + registro fixe 200 € | 200 € | 200 € |
| Promoteur ou entreprise, prima casa | TVA 4 % + registro fixe 200 € | 200 € | 200 € |
Sources : Agenzia delle Entrate (guide d'octobre 2025, fiche prima casa mise à jour le 29 mai 2026), Consiglio Nazionale del Notariato. Les logements de luxe (catégories A/1, A/8, A/9) sont exclus de la prima casa et taxés à 22 % de TVA quand le vendeur est une entreprise.
L'imposta di registro et le prezzo-valore
Par défaut, le registro se calcule sur le prix déclaré dans l'acte. Mais un acheteur particulier qui achète un logement peut demander au notaire le prezzo-valore : l'impôt est alors calculé sur la valeur cadastrale (rendite cadastrale × 1,05 × 120, ou × 115,5 en prima casa), presque toujours bien plus basse que le prix. L'Agenzia delle Entrate donne l'exemple d'une maison payée 200 000 € avec une rendite de 900 € : 10 206 € de registro au lieu de 18 000 €. Le prezzo-valore réduit aussi de 30 % les honoraires du notaire. Il faut le demander, personne ne le fera à votre place.
La prima casa : 2 % au lieu de 9 %
Le taux réduit s'applique si le bien est dans la commune où vous résidez (ou travaillez), ou si vous vous engagez dans l'acte à y transférer votre résidence dans les 18 mois. Vous ne devez pas déjà posséder un logement acheté avec cet avantage en Italie, sauf à le revendre dans les deux ans (délai porté de un à deux ans par la loi de finances 2025).
L'avantage tombe si la résidence n'est pas transférée à temps, si une déclaration est fausse, ou si vous revendez avant cinq ans sans racheter une résidence principale dans l'année. Vous devez alors l'impôt économisé, plus 30 % de pénalité et les intérêts. Un acheteur qui garde sa résidence en France n'y a donc pas droit.
Les honoraires du notaire
Il n'existe plus de tarif officiel : chaque notaire fixe ses honoraires, qui suivent des forfaits par tranche de prix plutôt qu'un pourcentage. Repère relevé en septembre 2026 : de 1 680 à 2 420 € HT jusqu'à 93 000 €, de 2 479 à 3 730 € HT jusqu'à 465 000 €, plus 22 % de TVA. Un acte de prêt (mutuo) se facture en plus. Demandez un devis écrit qui sépare honoraires, impôts et frais.
La commission d'agence
Elle n'est pas réservée à l'acheteur : le code civil (art. 1755) prévoit qu'elle est due par chacune des parties. L'usage tourne autour de 2 à 5 % du prix au total, plus 22 % de TVA, souvent réparti à parts égales ou à 1 % / 3 %. Elle n'est due que si la vente se conclut grâce à l'agence, et seulement si l'agent est inscrit à la Chambre de commerce. Son montant figure dans l'acte.
Budget type : une maison à 150 000 €
Voici ce que coûte réellement l'achat d'une maison ancienne à 150 000 € vendue par un particulier, avec une rendite cadastrale de 450 €. Notaire : 3 024 à 4 551 € TTC. Agence : part acheteur de 2 à 3 % + TVA, soit 3 660 à 5 490 €.
| Cas | Impôts d'achat | Total des frais | En % du prix |
|---|---|---|---|
| Résidence secondaire, base = prix | 13 600 € | 20 284 à 23 641 € | 13,5 à 15,8 % |
| Résidence secondaire, prezzo-valore | 5 203 € | 11 887 à 15 244 € | 7,9 à 10,2 % |
| Prima casa, base = prix | 3 100 € | 9 784 à 13 141 € | 6,5 à 8,8 % |
| Prima casa, prezzo-valore | 1 191 € | 7 875 à 11 232 € | 5,3 à 7,5 % |
Entre le pire et le meilleur cas, l'écart dépasse 12 000 €, uniquement sur des choix déclarés dans l'acte. Sans agence et avec le prezzo-valore, une résidence secondaire revient à 8 200 à 9 800 € de frais (5,5 à 6,5 %). Ajoutez les frais éventuels de prêt, de traduction, de geometra et surtout les travaux, qui pèsent souvent plus lourd que les taxes dans l'ancien.
Le rôle du notaire italien
Le notaio est obligatoire pour l'acte de vente. Officier public, il agit en tiers impartial et vérifie : l'identité et la capacité des parties (y compris étrangères), l'absence d'hypothèques, de saisies ou de privilèges fiscaux, la situation urbanistique et cadastrale, les droits de préemption éventuels (biens culturels, terres agricoles), puis le régime fiscal. Il encaisse les impôts et les reverse à l'État. Selon le notariat, 0,003 % seulement des ventes finissent devant un tribunal.
Ce qu'il ne fait pas : négocier pour vous, inspecter la maison ou vérifier que la surface réelle correspond à l'annonce. Pour ça, c'est votre geometra ou votre avocat.
Acheter sans être résident en Italie
Aucune résidence n'est exigée pour acheter. Le non-résident paie simplement les taux « résidence secondaire » (9 % de registro, IMU annuelle). Trois points pratiques :
- Le codice fiscale est la seule formalité obligatoire, à demander avant l'offre.
- Le compte bancaire italien n'est pas imposé par la loi, mais le paiement doit être traçable et décrit dans l'acte. Un compte sur place simplifie aussi l'IMU, les charges et les factures.
- Le prêt (mutuo) : les banques italiennes prêtent aux non-résidents, mais financent souvent 50 à 60 % du prix seulement, avec des documents traduits. Beaucoup de Français financent en France ou achètent comptant.
Acheter ne donne aucun droit de séjour particulier, mais en tant qu'Européen vous n'en avez pas besoin. Si vous comptez vous installer, les démarches de residenza sont dans notre guide pour s'installer en Italie.
Les pièges à éviter avant de signer
La non-conformité cadastrale
L'acte doit déclarer que l'état réel du bien correspond aux plans déposés au cadastre (loi 52/1985). Une véranda fermée ou une cloison déplacée sans mise à jour bloque la vente ou vous transmet le problème. Faites comparer plan et réalité par votre geometra.
Les abus d'urbanisme
Un bien abusivo (construit ou agrandi sans permis) peut être invendable, refusé par les banques, voire frappé d'un ordre de démolition. Exigez la preuve de l'état légitime du bien (« stato legittimo ») : permis d'origine, modifications autorisées, certificat d'agibilità.
Les petits écarts : ce que change le décret Salva-casa
Depuis le décret Salva-casa de 2024, un écart limité entre le bien et son permis n'est plus une infraction. Pour les travaux réalisés jusqu'au 24 mai 2024, la tolérance va de 2 % (plus de 500 m²) à 6 % (moins de 60 m²) sur la hauteur, la surface ou le volume, selon les lignes directrices du ministère des Infrastructures. Un technicien l'atteste dans un document joint à l'acte. Au-delà, il faut une régularisation (sanatoria), parfois impossible en zone protégée.
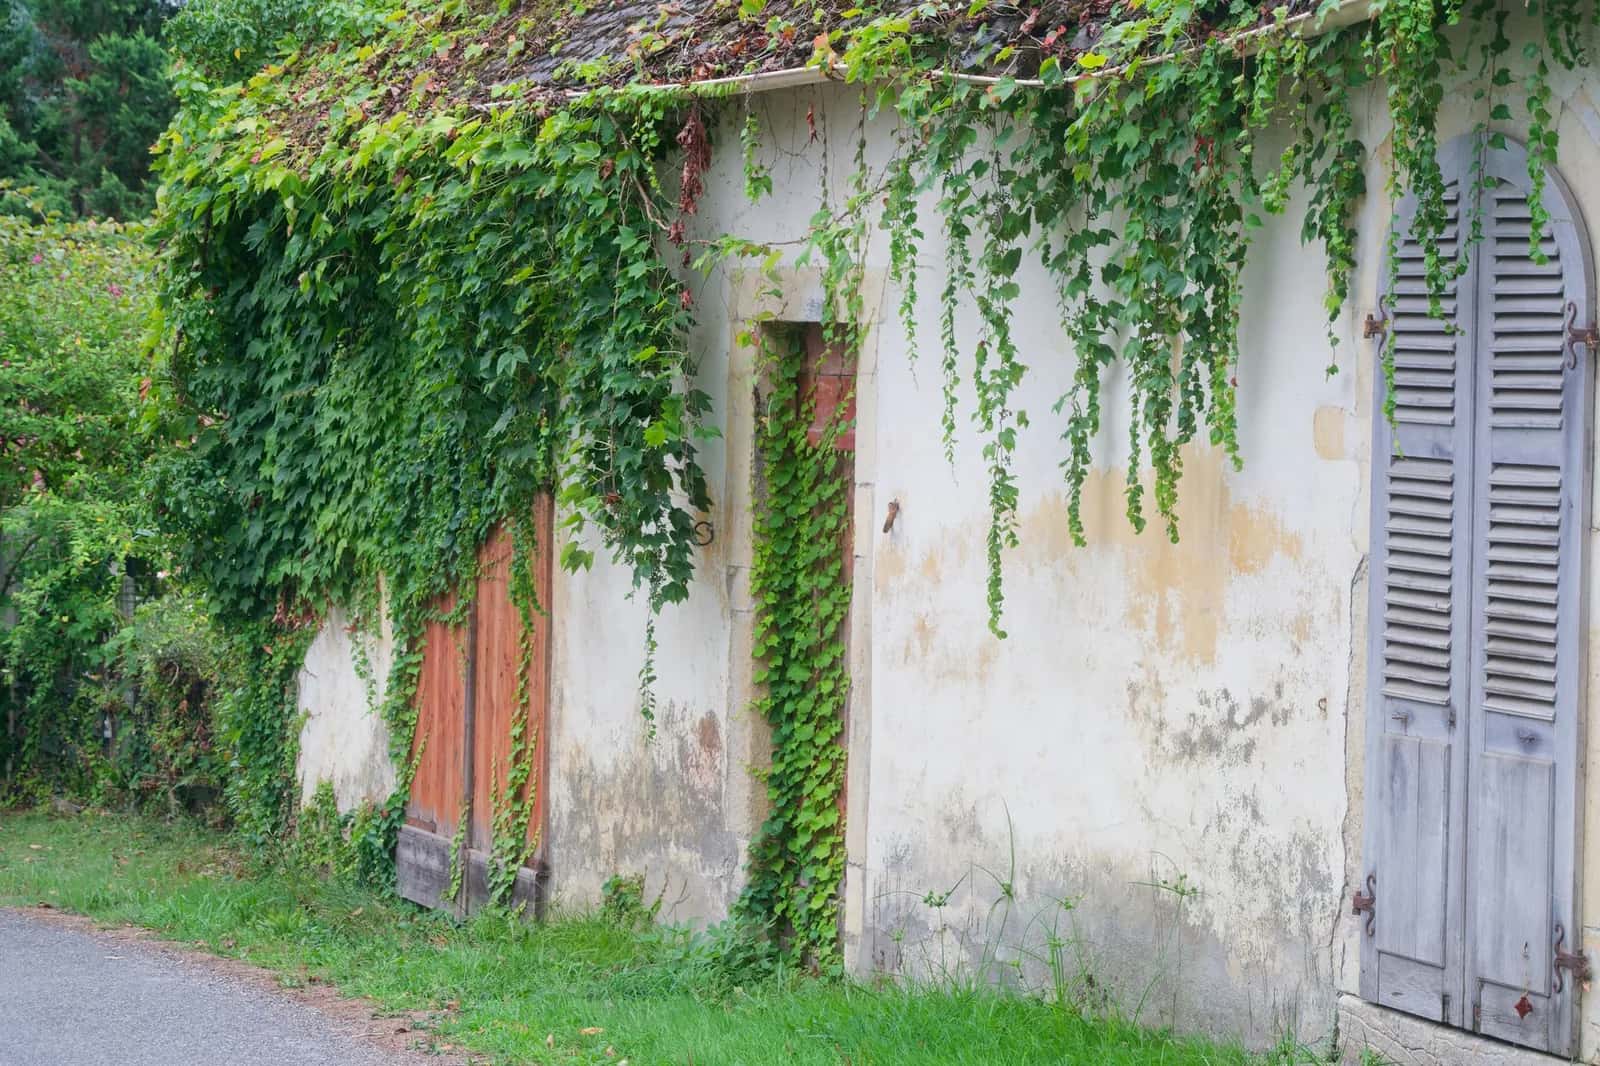
Dans l'ancien, les extensions et les dépendances sont les premières sources d'écart avec le permis.
La caparra perdue
Une proposta signée vous lie, et une caparra confirmatoria est perdue si vous renoncez. Ne versez rien sans conditions suspensives écrites (prêt, vérifications) et sans savoir quel type d'acompte vous signez.
Les dettes et charges cachées
Hypothèque non levée, impayés de copropriété, servitude de passage, droit d'usage : le notaire contrôle les registres, mais demandez aussi au syndic (amministratore) l'attestation des charges réglées.
Les certificats manquants
L'APE (certificat énergétique) est obligatoire à la vente et joint à l'acte. L'agibilità et les certificats de conformité des installations (électricité, gaz) conditionnent souvent le prêt et l'assurance.
Le prix sous-déclaré
Le prezzo-valore est légal, mais le prix réel doit figurer dans l'acte. Si une partie est payée « à côté », le fisc recalcule l'impôt sur le vrai prix et applique une sanction de 50 à 100 % de l'écart. Refusez toute proposition de ce genre.
L'agent non inscrit
Seul un agent inscrit au registre des entreprises (Chambre de commerce) peut réclamer une commission. Vérifiez son numéro avant de signer quoi que ce soit avec lui.
La surface et l'isolement sous-estimés
Limites réelles et cadastre divergent souvent dans les campagnes : un relevé du geometra évite les surprises. Vérifiez aussi l'accès en hiver, la connexion internet, l'eau et la distance aux services avant de tomber amoureux d'un casale isolé.
Après l'achat : IMU, TARI et location
L'IMU, la taxe foncière italienne, ne concerne pas la résidence principale (hors biens de luxe). Sur une résidence secondaire, le taux de base est de 0,86 % de la base cadastrale, et chaque commune peut le monter jusqu'à 1,06 % (Rome applique ce maximum). Elle se paie en deux fois, au 16 juin et au 16 décembre. La TARI, taxe sur les déchets, est due par tout occupant, à un montant fixé par la commune.
Si vous louez, la cedolare secca permet de payer un forfait de 21 % sur les loyers au lieu de l'impôt sur le revenu. En cas de revente moins de cinq ans après l'achat, la plus-value est imposable, avec une option d'impôt de 26 % réglée via le notaire. Pour la déclaration côté France et la convention fiscale, voir notre guide de la fiscalité en Italie.
Louer un appartement en Italie avant d'acheter
Louer un an dans la région visée est le meilleur test avant d'acheter. Le bail classique dure 4 ans renouvelables 4 ans (contrat libre), ou 3 + 2 ans en loyer encadré (canone concordato). Tout bail de plus de 30 jours doit être enregistré dans les 30 jours, avec un droit de 2 % du loyer annuel, sauf si le propriétaire a choisi la cedolare secca.
Prix et où acheter
La moyenne nationale tourne autour de 1 900 €/m² dans l'ancien, de 900 €/m² dans le Molise à plus de 3 200 €/m² au Trentin-Haut-Adige, et plus de 5 000 €/m² à Milan. Le détail des vingt régions et des grandes villes est sur la page prix de l'immobilier par région.
- La Toscane : la valeur sûre, des prix élevés, une revente plus facile.
- Les Pouilles : trulli, masserie et bord de mer, encore abordables dans l'intérieur.
- La Ligurie : la Riviera à une heure de la France, chère sur la côte.
- La Sicile, la Calabre et le Molise : les prix les plus bas du pays, avec un marché de revente plus étroit.
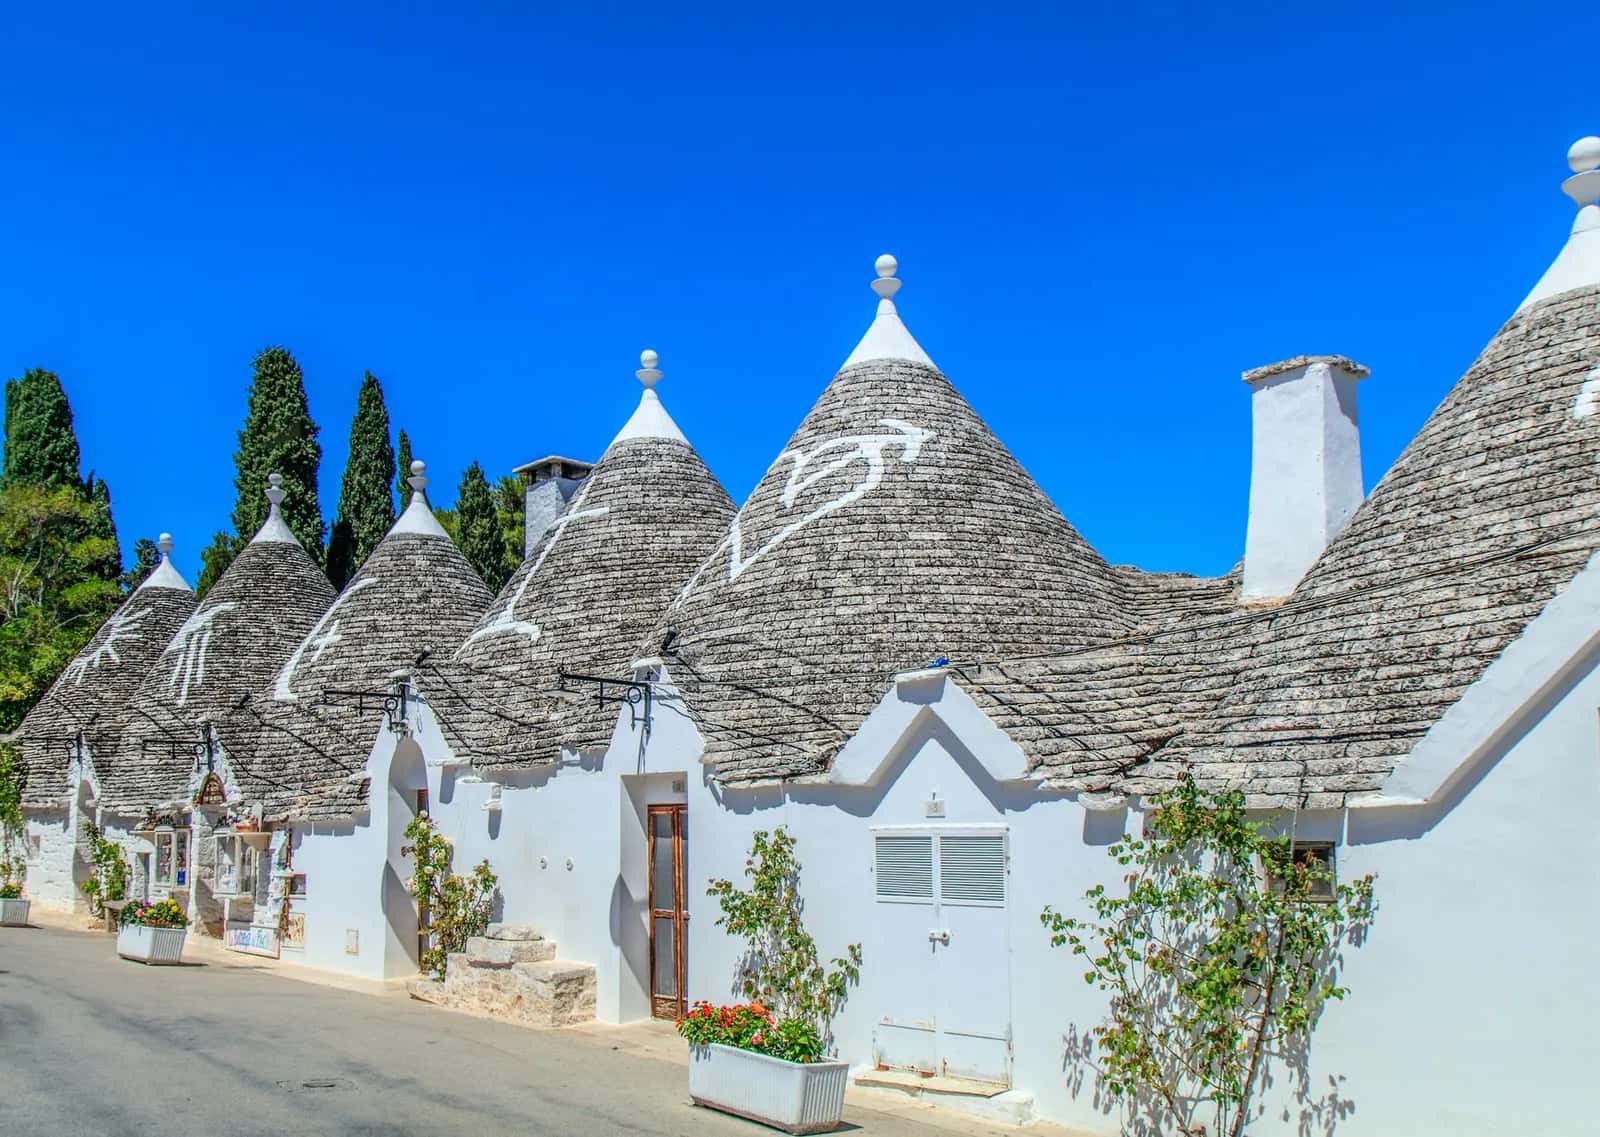
Les trulli des Pouilles, très demandés par les acheteurs étrangers.
Reste la piste des maisons à 1 €, vendues par des communes contre un engagement de rénovation sous délai et une caution. Le vrai coût, ce sont les travaux : villes participantes, conditions et budget réel dans notre dossier maisons à 1 euro.
Questions fréquentes sur l'achat immobilier en Italie
Un Français peut-il acheter une maison en Italie ?
Oui, sans condition particulière. Le notariat italien le rappelle : un citoyen de l'Union européenne achète et vend en Italie comme un Italien, résident ou non. Il lui faut seulement un codice fiscale, le numéro fiscal italien, pour signer l'offre et l'acte.
Quels sont les frais pour acheter une maison en Italie ?
Sur un bien ancien vendu par un particulier : imposta di registro de 9 % (2 % en prima casa), 50 € d'impôt hypothécaire, 50 € d'impôt cadastral, plus les honoraires du notaire (forfait, environ 3 000 à 4 500 € TTC jusqu'à 465 000 €) et la commission d'agence. Sur 150 000 €, comptez 13,5 à 15,8 % de frais en résidence secondaire, et 7,9 à 10,2 % si vous demandez le prezzo-valore.
Faut-il être résident pour acheter en Italie ?
Non. La résidence ne compte que pour les avantages prima casa (registro à 2 % au lieu de 9 %, pas d'IMU) : le bien doit se trouver dans votre commune de résidence, ou vous devez y transférer votre résidence dans les 18 mois, en le déclarant dans l'acte.
Combien de temps dure un achat immobilier en Italie ?
Comptez en général 2 à 6 mois entre l'offre acceptée et la remise des clés. Le délai entre compromesso et rogito est fixé librement dans le contrat, souvent 30 à 90 jours, plus long si vous attendez un prêt.
Est-ce intéressant d'acheter une maison en Italie ?
Pour y vivre ou y passer ses vacances, souvent oui : les prix moyens restent sous ceux de la France, surtout dans le Sud et l'arrière-pays. Pour un pur placement, soyez prudent : l'IMU de 0,86 % à 1,06 % de la base cadastrale chaque année, la location courte durée de plus en plus encadrée et une revente parfois lente dans les villages pèsent sur la rentabilité.
Faut-il un avocat pour acheter en Italie ?
Ce n'est pas obligatoire, le notaire l'est. Mais le notaire est neutre : il contrôle la légalité de l'acte, il ne négocie pas pour vous. Pour un achat à distance, un bien ancien en campagne ou un compromesso rédigé par l'agence, un avocat ou un geometra de votre côté coûte peu au regard des risques.